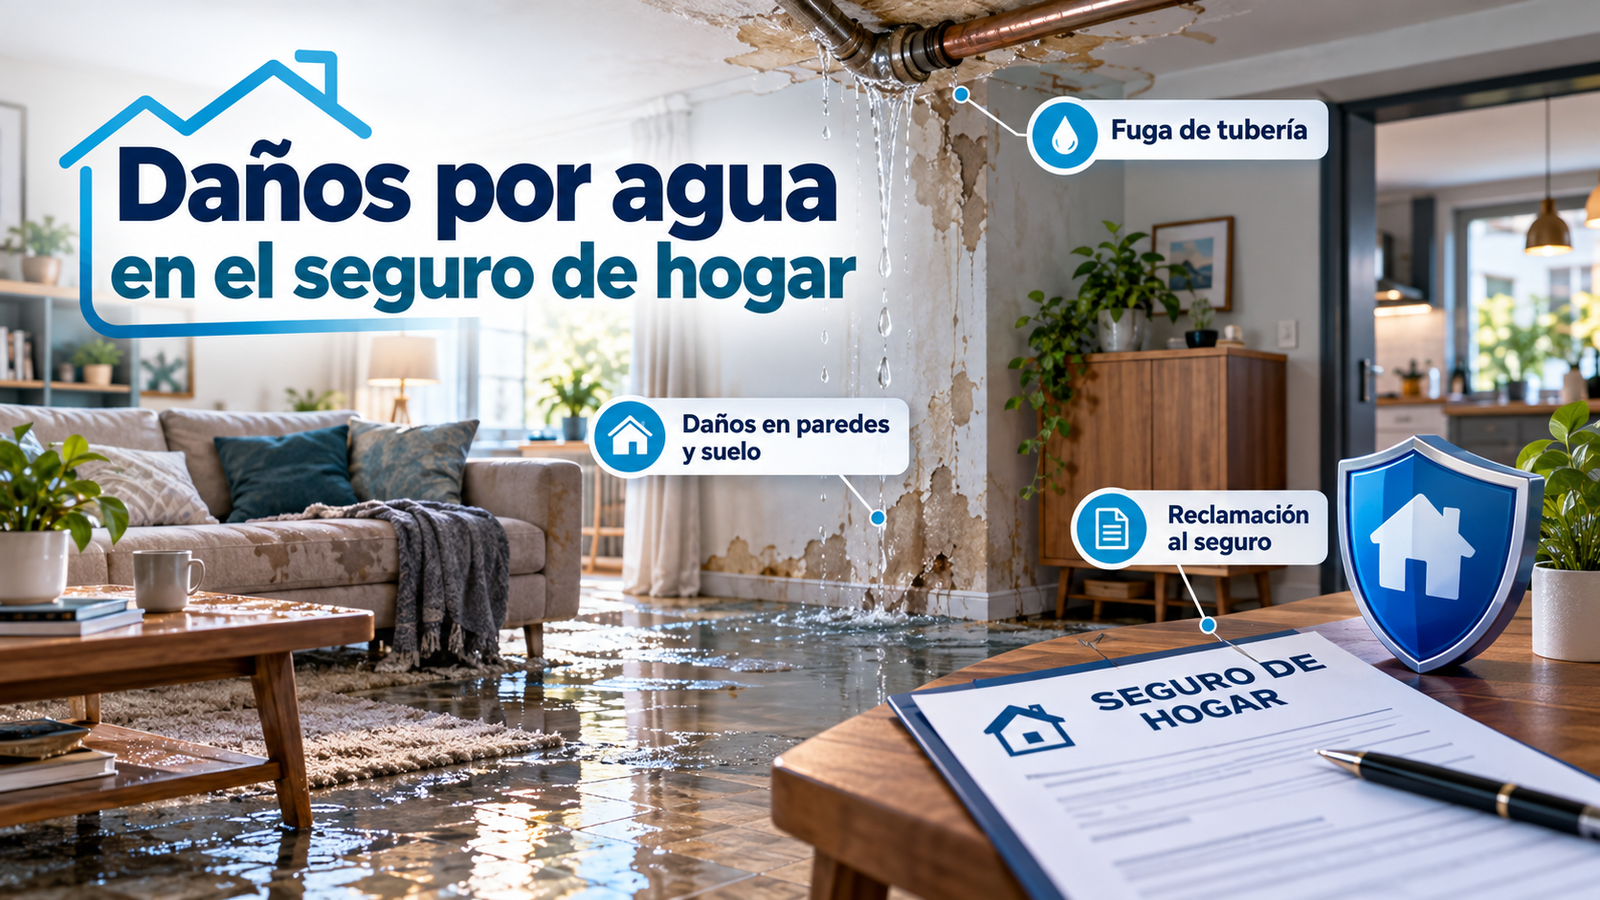
Los daños por agua en el seguro de hogar pueden estar cubiertos cuando una fuga, una tubería rota o un escape accidental provoca desperfectos en la vivienda. Dependiendo de la póliza, la aseguradora puede hacerse cargo de reparar paredes, suelos, techos y determinados bienes afectados. Sin embargo, la protección no es automática: resulta fundamental identificar el origen del agua y comprobar las condiciones contratadas.
La mayoría de las aseguradoras ofrece alguna modalidad de cobertura frente a escapes de agua, pero existen diferencias importantes entre compañías y productos. Algunas pólizas incluyen la localización de averías y la reparación de tuberías, mientras que otras establecen límites o exclusiones para esos trabajos. Las humedades persistentes, los problemas de mantenimiento y las filtraciones exteriores también pueden recibir un tratamiento diferente.
En Naola.xyz encontrarás información sobre seguros de vivienda y protección del patrimonio. En este artículo conocerás qué daños por agua pueden quedar cubiertos, cuáles suelen excluirse y qué hacer cuando aparece una fuga. También aprenderás a presentar una reclamación y a identificar las condiciones que conviene comprobar antes de contratar un seguro de hogar.
Qué daños por agua puede cubrir un seguro de hogar
La cobertura suele proteger frente a determinados escapes accidentales procedentes de instalaciones de agua, conducciones fijas o electrodomésticos. Por ejemplo, una tubería que se rompe inesperadamente puede provocar daños en el suelo, las paredes y los muebles.
La aseguradora MAPFRE explica que, según las garantías contratadas, pueden cubrirse los desperfectos ocasionados por fugas, derrames accidentales y determinadas filtraciones.
Entre los supuestos que conviene comprobar en la póliza se encuentran las roturas de tuberías, los escapes de lavadoras, los grifos abiertos accidentalmente y las filtraciones procedentes de instalaciones de otras viviendas.
Una cuestión importante es distinguir los daños provocados por el agua de la avería que los origina. La reparación de una pared afectada puede estar cubierta aunque la sustitución completa de una instalación deteriorada no lo esté.
En Naola.xyz se explican también las coberturas de un seguro de hogar básico, información útil para comprender qué garantías debes buscar antes de contratar.
Cuándo puede negarse la aseguradora a cubrir una fuga
La existencia de humedad no demuestra por sí sola que haya ocurrido un siniestro cubierto. La compañía necesita determinar la causa del problema y comprobar si se encuentra contemplada en el contrato.
Entre las situaciones que pueden quedar excluidas están las filtraciones provocadas por falta de impermeabilización, las averías asociadas al deterioro prolongado y determinados daños derivados de un mantenimiento insuficiente.
Según la información publicada por Allianz España, las pólizas pueden establecer exclusiones para humedades, atascos, congelación de tuberías, fenómenos meteorológicos y problemas de conservación.
Por ejemplo, si una pared presenta humedad durante meses debido a una impermeabilización deteriorada, la aseguradora podría considerar que se trata de un problema de mantenimiento y no de un accidente cubierto.
No obstante, cada caso requiere una evaluación particular. Una fuga oculta descubierta después de cierto tiempo no puede equipararse automáticamente a una falta de mantenimiento.
Por ello, es conveniente diferenciar la cobertura de daños materiales, los servicios de fontanería y las reparaciones de las instalaciones que originaron el problema.
Qué ocurre cuando el agua afecta a otra vivienda
Una fuga también puede producir daños en propiedades vecinas. Imagina que una conducción de tu baño se rompe y el agua termina deteriorando el techo del apartamento inferior.
Si existe responsabilidad legal y cuentas con una garantía de responsabilidad civil aplicable, tu aseguradora puede asumir la indemnización correspondiente dentro de los límites contratados.
Sin embargo, primero debe identificarse el origen de la avería. Si procede de una bajante comunitaria, puede intervenir el seguro de la comunidad, dependiendo de la titularidad de la instalación y de las coberturas existentes.
En estos casos es recomendable documentar los daños, avisar a los vecinos afectados y comunicar la situación a la administración del edificio cuando corresponda.
También conviene comprobar las garantías complementarias. En Naola.xyz se analizan las coberturas adicionales que pueden incorporarse a un seguro de hogar, como determinados servicios de asistencia y reparaciones.
Cómo reclamar al seguro de hogar por daños de agua
Cuando descubres una fuga, lo prioritario es limitar los daños y evitar situaciones peligrosas. Si puedes hacerlo con seguridad, cierra la llave de paso. Cuando existe agua cerca de instalaciones eléctricas, evita manipular equipos o interruptores afectados y solicita asistencia profesional.
Después, comunica lo sucedido a la aseguradora. En España, el artículo 16 de la Ley 50/1980 de Contrato de Seguro establece, como regla general, un máximo de siete días desde que se conoce el siniestro para notificarlo, salvo que la póliza conceda un plazo más amplio.
Para organizar la reclamación, sigue estas comprobaciones:
- Documenta los desperfectos: toma fotografías y vídeos de las zonas afectadas antes de realizar reparaciones definitivas.
- Comunica el siniestro: utiliza los canales oficiales de tu aseguradora y conserva el número de expediente.
- Explica el origen conocido: describe cuándo descubriste la fuga y qué elementos resultaron afectados, sin afirmar causas que todavía no estén comprobadas.
- Conserva presupuestos y facturas: guarda los comprobantes de intervenciones urgentes y bienes dañados.
- Comprueba la liquidación: solicita información sobre las reparaciones aprobadas, los límites y las cantidades que debas asumir.
La legislación española también establece el deber de adoptar medidas razonables para reducir las consecuencias del siniestro. Por eso, no debes dejar que una fuga continúe mientras esperas una inspección.
Si necesitas una reparación urgente, comunica la situación a la aseguradora y conserva pruebas de los trabajos realizados.
Cómo elegir una cobertura de daños por agua adecuada
Antes de contratar, comprueba si la póliza protege tanto la estructura como las pertenencias y si incluye los gastos de localización de averías.
Una cobertura que solamente repara los daños visibles puede resultar insuficiente cuando localizar una tubería oculta exige levantar suelos o abrir paredes.
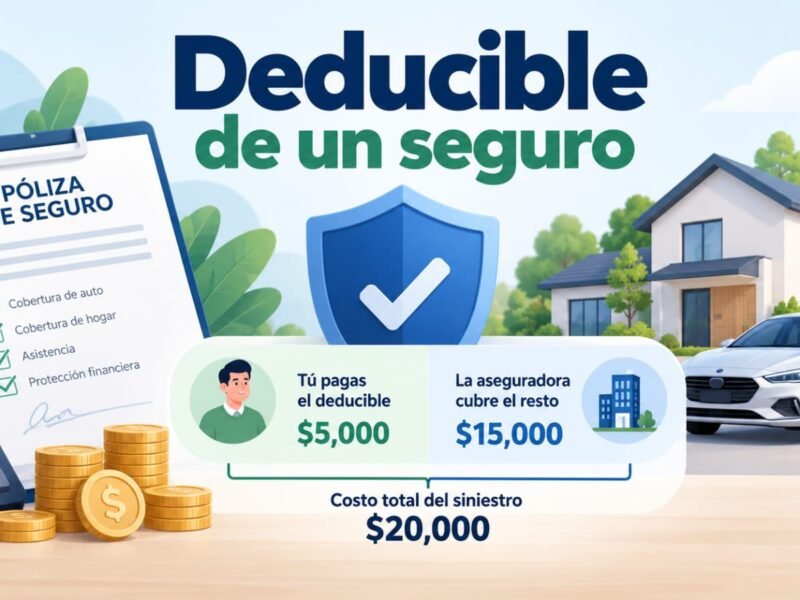
También es importante conocer los límites de indemnización, las exclusiones y los posibles deducibles. En Naola.xyz se explica cómo calcular el deducible de un seguro, un concepto que puede influir directamente en lo que terminarás pagando.
Compara siempre condiciones equivalentes. Una prima más económica puede resultar menos conveniente si excluye intervenciones de fontanería que necesitarías ante una avería.
Errores que debes evitar
Uno de los errores más importantes es reparar completamente los daños sin conservar fotografías, facturas ni información sobre su origen. Esto puede dificultar la evaluación posterior del siniestro.
Otro problema frecuente consiste en asumir que todas las humedades están cubiertas. Las filtraciones por lluvia, los escapes accidentales y la condensación pueden estar sujetos a garantías diferentes.
Tampoco debes confundir un servicio de asistencia de fontanería con una cobertura completa de reparación e indemnización. Ambos pueden tener condiciones y límites independientes.
Finalmente, evita aceptar una liquidación sin comprobar los conceptos incluidos. Si consideras que existe una diferencia importante, solicita una explicación escrita.
Dos recomendaciones finales
Antes de contratar un seguro de hogar, revisa especialmente las condiciones de daños por agua, localización de fugas y reparación de conducciones. Comprueba si existe cobertura para desperfectos ocasionados a vecinos y si determinados trabajos necesitan garantías adicionales. Esta revisión permite comparar pólizas por su protección real y no únicamente por el precio.
Realiza revisiones preventivas de las instalaciones de fontanería, especialmente en viviendas antiguas. Presta atención a manchas de humedad, consumos anormales y pequeñas pérdidas de agua. Detectar una avería tempranamente puede reducir los desperfectos, aunque el mantenimiento preventivo no garantiza que desaparezca el riesgo de sufrir un siniestro.
Conclusión
Los daños por agua en el seguro de hogar pueden estar cubiertos cuando proceden de fugas accidentales, roturas de tuberías u otros supuestos contemplados en la póliza. La indemnización dependerá de la causa, las garantías contratadas, las exclusiones y los límites económicos correspondientes.
Ante una fuga, lo más importante es controlar el escape de forma segura, documentar los daños y comunicar el siniestro oportunamente. También debes comprobar si la aseguradora asume únicamente los desperfectos o si incluye localizar y reparar la instalación que originó el problema.
Elegir una protección adecuada requiere comparar condiciones y mantener las instalaciones en buen estado. Los contenidos de Naola.xyz pueden ayudarte a entender otros aspectos del seguro de hogar, pero la cobertura aplicable siempre debe confirmarse mediante las condiciones de tu contrato y la normativa correspondiente a tu país.