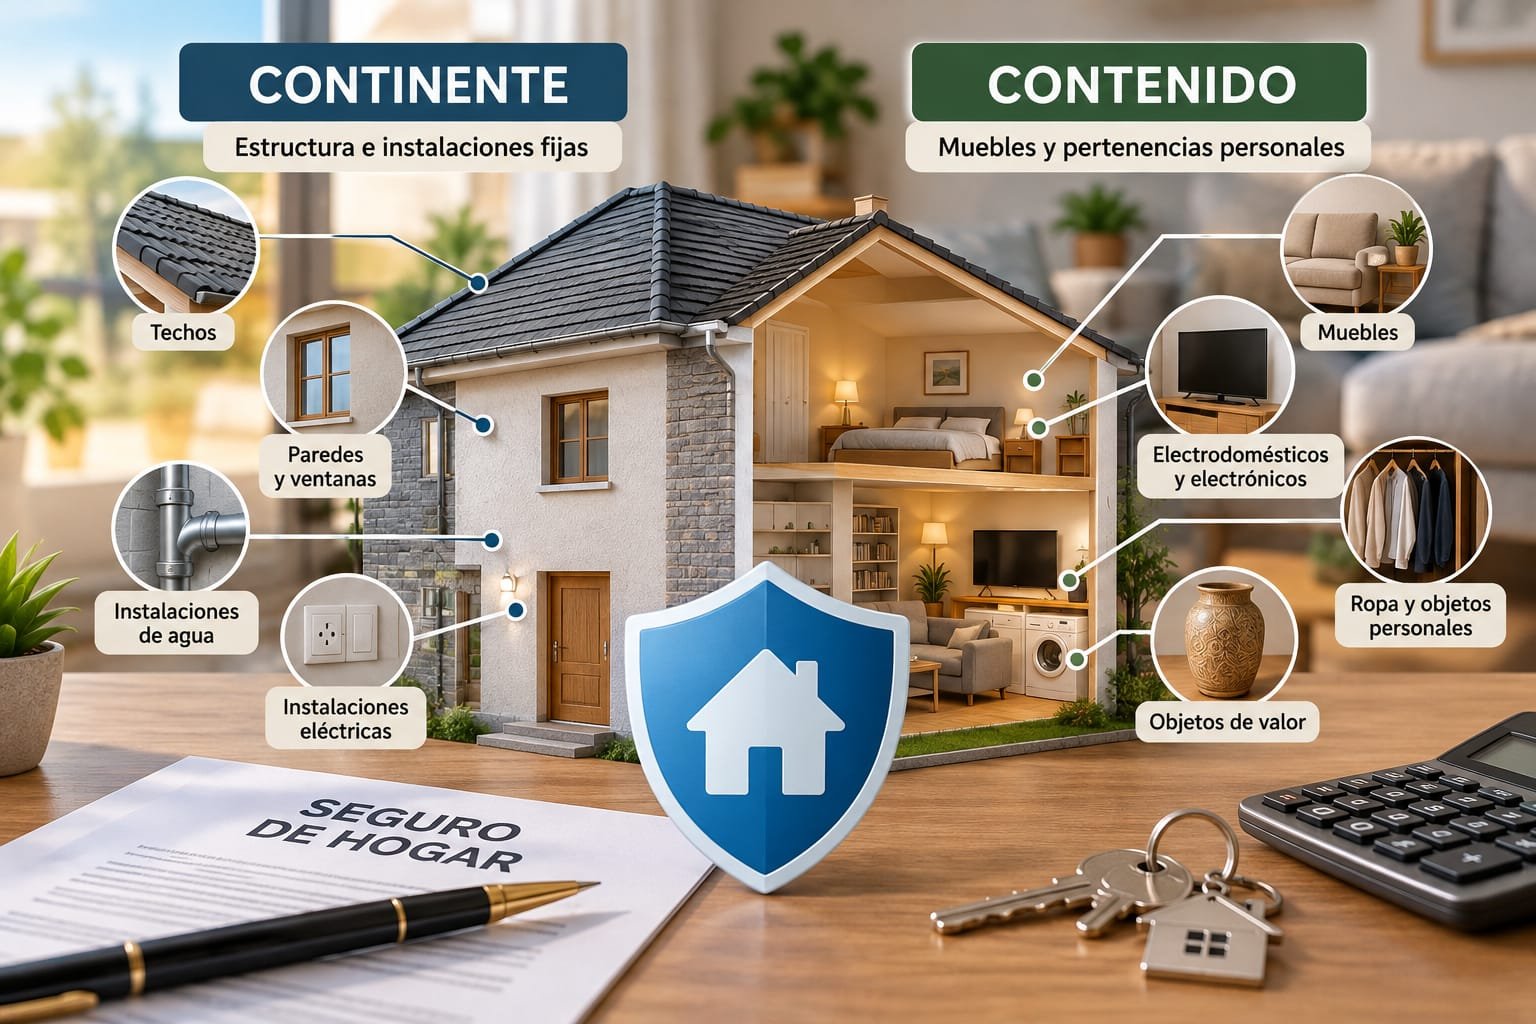
El continente y el contenido de un seguro de hogar son dos conceptos fundamentales para proteger correctamente una vivienda. El continente corresponde a la estructura del inmueble y sus instalaciones fijas, mientras que el contenido comprende los muebles, electrodomésticos y pertenencias que se encuentran en su interior. Conocer esta diferencia permite elegir las coberturas adecuadas y evitar problemas económicos cuando ocurre un siniestro.
Las aseguradoras pueden establecer capitales, límites y condiciones diferentes para cada categoría. No todos los seguros incluyen automáticamente ambos conceptos ni ofrecen protección frente a los mismos riesgos. Además, declarar un valor inferior al real puede reducir determinadas indemnizaciones, mientras que asegurar cantidades excesivas no garantiza recibir más dinero ante una pérdida.
En “Naola.xyz” (https://naola.xyz/) encontrarás información sobre seguros de vivienda, protección patrimonial y alternativas para diferentes necesidades. En este artículo aprenderás qué elementos pertenecen al continente y al contenido, cómo estimar su valor y qué debes comprobar antes de contratar una póliza. También conocerás las diferencias que deben considerar propietarios e inquilinos para evitar pagar por coberturas innecesarias.
Qué es el continente y qué incluye un seguro de hogar
El continente está formado por los elementos constructivos de una vivienda. Incluye paredes, techos, suelos, ventanas, puertas, instalaciones eléctricas, tuberías y otros componentes permanentes del inmueble.
También puede comprender elementos decorativos fijos, como suelos de madera, armarios empotrados y determinados revestimientos. Los garajes, trasteros y construcciones adicionales requieren una revisión específica porque su inclusión depende de las condiciones contratadas.
La aseguradora “MAPFRE” (https://www.mapfre.es/particulares/seguros-de-hogar/articulos/diferencias-entre-continente-y-contenido-en-tu-seguro-de-hogar/) explica que esta protección se relaciona con los elementos estructurales y las instalaciones que forman parte de la vivienda.
Por ejemplo, si ocurre una rotura de tuberías cubierta por la póliza y resulta afectada una pared, las reparaciones pueden corresponder a garantías relacionadas con el continente. Sin embargo, que un elemento pertenezca al continente no significa que cualquier daño sobre él esté automáticamente asegurado.
En Naola.xyz también se explican “las coberturas de un seguro de hogar básico” (https://naola.xyz/que-cubre-un-seguro-de-hogar-basico-en-2025/), un punto de partida útil para comprender qué riesgos pueden incluir las pólizas y cuáles requieren protección adicional.
Qué es el contenido y cómo calcular su valor
El contenido corresponde principalmente a los bienes muebles y pertenencias que se encuentran dentro de una vivienda. Entre ellos están los sofás, camas, televisores, ordenadores, electrodomésticos, ropa, utensilios de cocina y otros objetos de uso cotidiano.
Algunos bienes necesitan condiciones especiales. Las joyas, obras de arte, colecciones y objetos de valor elevado pueden estar sujetos a límites específicos o requerir una declaración individual.
La aseguradora “Allianz” (https://www.allianz.es/blog/blog-seguros-hogar/calcular-continente-y-contenido-seguro-hogar.html) señala que valorar correctamente estas pertenencias es importante para establecer un capital asegurado acorde con el patrimonio que se desea proteger.
Para calcular el contenido conviene elaborar un inventario por habitaciones, identificar los objetos más importantes y estimar su valor utilizando el criterio previsto en la póliza.
Por ejemplo, una vivienda podría contener muebles valorados en 8.000 euros, electrodomésticos por 4.000 euros, equipos electrónicos por 3.000 euros y otras pertenencias por 5.000 euros. El valor total estimado sería de 20.000 euros. Las cifras son únicamente ilustrativas y no representan una valoración de mercado.
Conviene conservar fotografías, facturas y documentos que permitan acreditar la existencia y características de los bienes. También es importante actualizar el inventario después de adquirir artículos costosos.
Cómo calcular el continente de una vivienda
El valor del continente no debe confundirse con el precio comercial de la propiedad. Una vivienda puede tener un precio de venta elevado por su ubicación, aunque reconstruirla tenga un coste considerablemente menor.
Para establecer el capital asegurado suele utilizarse como referencia el coste de reconstrucción de una vivienda de características semejantes, sin incluir el valor del terreno.
Por ejemplo, si una vivienda tiene 100 metros cuadrados y el coste estimado de reconstrucción es de 1.200 euros por metro cuadrado, el resultado inicial sería de 120.000 euros.
Ese cálculo necesita ajustes según los materiales, instalaciones, anexos y características reales del inmueble. No constituye una cotización válida sin la evaluación correspondiente.
También debes comprobar si existe un seguro de comunidad que cubra determinadas partes del edificio, porque algunas protecciones pueden coincidir con las de una póliza individual.
Qué deben asegurar propietarios e inquilinos
La protección necesaria cambia según la relación que tengas con la vivienda. Un propietario normalmente tiene interés en asegurar la estructura del inmueble y, cuando corresponda, las pertenencias que contiene.
Un inquilino, por su parte, suele necesitar cobertura para sus bienes personales. También puede convenirle una garantía de responsabilidad civil por daños que pudiera causar a terceros, dependiendo de sus obligaciones y circunstancias.
En Naola.xyz se desarrolla este aspecto en el artículo sobre “seguros de hogar para inquilinos” (https://naola.xyz/seguro-de-hogar-para-inquilinos-en-2025-realmente-lo-necesitas/), donde se examinan las necesidades de protección cuando se vive en una propiedad alquilada.
Antes de contratar, conviene comprobar si el propietario dispone de una póliza, qué bienes cubre y quién debe asegurar determinadas mejoras realizadas en el inmueble. El seguro del propietario no protege necesariamente todas las pertenencias del inquilino.
Qué sucede cuando el valor asegurado es insuficiente
El infraseguro aparece cuando el capital contratado es inferior al valor que debería asegurarse. Esta situación puede perjudicar al propietario o al asegurado porque determinadas indemnizaciones pueden reducirse.
En España, el “artículo 30 de la Ley 50/1980 de Contrato de Seguro” (https://www.boe.es/eli/es/l/1980/10/08/50/con/20261003) establece una regla proporcional cuando la suma asegurada es inferior al valor del interés asegurado. La propia norma permite que las partes acuerden excluir su aplicación.
Imagina que tus pertenencias tienen un valor asegurable de 30.000 euros, pero contratas una cobertura de contenido por 15.000 euros. Si ocurre un daño cubierto de 6.000 euros y resulta aplicable esa regla proporcional, la indemnización inicial sería de 3.000 euros, antes de considerar otros ajustes.
Este resultado no debe generalizarse a todas las pólizas ni a todos los países. Algunas modalidades utilizan criterios diferentes, como seguros a primer riesgo o cláusulas que modifican la aplicación de la regla proporcional.
Por tanto, es fundamental conocer el sistema de valoración y la normativa correspondiente al lugar donde contratas.
Errores que debes evitar
Un error frecuente es asegurar el continente utilizando el precio de venta de la vivienda. Ese precio puede incorporar el valor del terreno y otros factores que no corresponden al coste de reconstrucción.
Otro problema consiste en declarar una cantidad aproximada para el contenido sin comprobar las pertenencias reales. También es habitual olvidar reformas, instalaciones adicionales u objetos que requieren coberturas específicas.
En Naola.xyz se analizan otros “errores al contratar seguros de hogar” (https://naola.xyz/errores-comunes-al-contratar-seguros-de-hogar-en-2025-y-como-evitarlos/), especialmente aquellos relacionados con la selección de coberturas y la interpretación de las condiciones.
Tampoco conviene asumir que un daño estará cubierto simplemente porque afecta a un elemento asegurado. Siempre debes verificar el riesgo, las exclusiones, los límites y los deducibles correspondientes.
Dos recomendaciones finales
Antes de contratar un seguro de hogar, solicita una valoración diferenciada del continente y del contenido. Compara las cantidades propuestas con las características reales de tu vivienda y con el inventario de tus pertenencias. Si existen diferencias importantes, pide a la aseguradora que explique los criterios utilizados antes de aceptar la cotización.
Revisa los capitales asegurados cuando realices reformas, compres equipos costosos o incorpores bienes de valor especial. Una póliza adecuada en el momento de la contratación puede quedarse desactualizada con el tiempo. Mantener la información correcta ayuda a reducir problemas durante una reclamación.
Conclusión
El continente y el contenido de un seguro de hogar protegen categorías diferentes de bienes. El primero corresponde a la estructura y los elementos fijos de la vivienda, mientras que el segundo comprende principalmente los muebles y las pertenencias personales.
Para elegir correctamente los capitales asegurados debes estimar el coste de reconstrucción del inmueble, calcular el valor de los bienes y comprobar las condiciones de indemnización. También debes identificar exclusiones, límites y posibles consecuencias del infraseguro.
La mejor decisión es contratar una protección ajustada a tus necesidades reales y revisar sus condiciones periódicamente. En Naola.xyz encontrarás otros contenidos relacionados con los seguros de hogar que pueden complementar esta información y ayudarte a comparar alternativas antes de contratar.
